Algorithmic trading
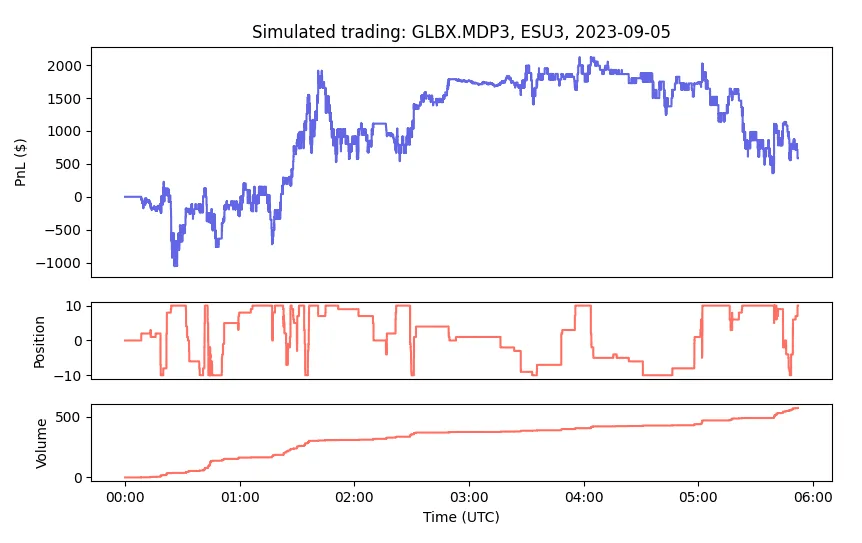
A high-frequency liquidity-taking strategy
Implement simulated trading (paper trading) using live data.
Live
Build prediction models with machine learning
Construct alpha signals using Databento and regression models from sklearn.
Historical
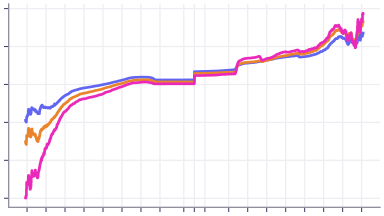
Execution slippage and markouts
Plot markout curves for transaction cost analysis and measuring execution quality.
Historical
Matching engine latencies
Measure matching engine and feed latency with nanosecond, PTP timestamps.
Historical
Using messaging rates as a proxy for implied volatility
Determine and compare implied volatility (IV) and messaging rates.
Historical
Mean reversion and portfolio optimization
Fetch cross-sectional returns. Build a mean reversion strategy and optimal portfolios.
Historical
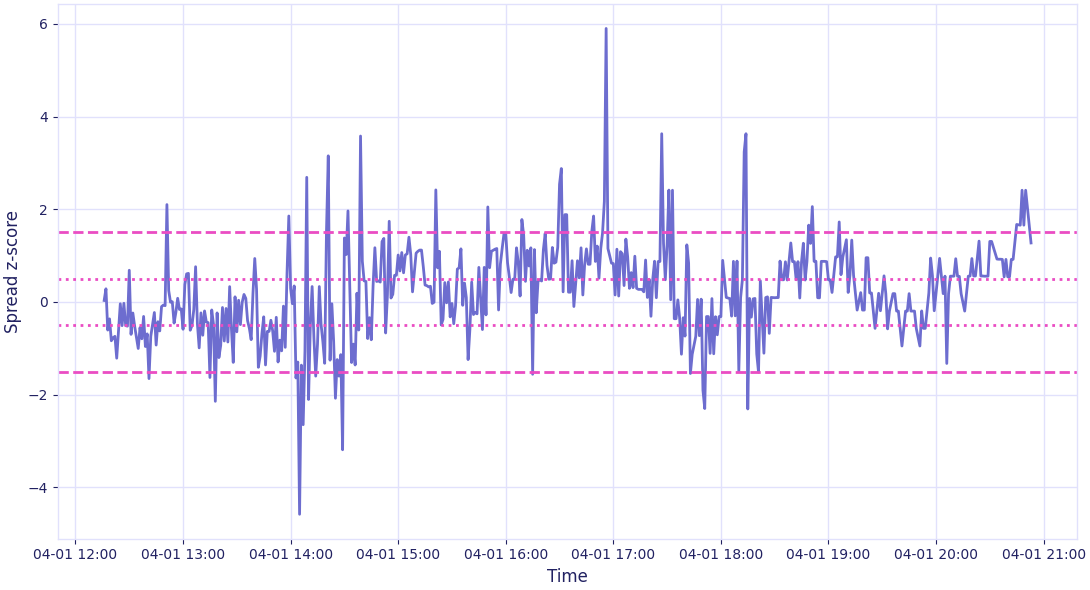
Pairs trading based on cointegration
A cross-venue pairs trading strategy between WTI (CME) and Brent (ICE) crude.
Historical
Build a real-time stock screener
Build a live stock screener for all U.S. equity tickers.
Historical
Live